Assurance autoconstruction : protégez la maison que vous bâtissez

Construire soi-même, c'est aussi entendre « on n'assure pas l'autoconstruction ». Pourtant, quand les lots clés sont confiés à des artisans assurés, la dommage ouvrage reste possible. On monte votre dossier lot par lot et on le présente aux assureurs qui l'acceptent.

  • Dommage ouvrage, même si vous faites une partie des travaux
  • Tous risques chantier et RC maître d’ouvrage
  • Un courtier spécialisé, une seule demande
Assurance autoconstruction

Votre devis en 3 min

Décrivez votre projet et les lots que vous réalisez : un courtier spécialisé étudie le dossier et vous répond sous 24 h.

  • Maison neuve
  • Partielle
  • Extension
  • Garage

Gratuit et sans engagement

Les trois assurances de l'autoconstructeur

Pendant le chantier, deux risques : l'ouvrage lui-même et les dommages causés aux autres. Après la réception, dix ans de garantie sur la solidité de la maison. Trois contrats, qu'on peut souvent souscrire ensemble.

Pendant le chantier

Tous risques chantier

Les dommages qui frappent l'ouvrage avant qu'il soit terminé : effondrement, incendie, tempête, vol de matériaux posés, vandalisme.

Exemple

Une tempête arrache la charpente posée la veille, avant la couverture. Sans TRC, la reprise reste à votre charge : aucun assureur décennal n'intervient avant la réception.
L’assurance du chantier →

10 ans après la réception

Dommage ouvrage

Le cœur du dossier

Le préfinancement des réparations quand la solidité de la maison est compromise ou qu'elle devient inhabitable, sans attendre de procès.

Exemple

Trois ans après l'emménagement, des fissures traversantes apparaissent sur un pignon : l'assureur dommage ouvrage se prononce sous 60 jours et paie la reprise des fondations.

La dommage ouvrage en autoconstruction →

Pendant le chantier

RC maître d’ouvrage

Les dommages que votre chantier cause aux autres : un voisin blessé, un mur mitoyen fissuré, une voiture abîmée par une chute de matériaux.

Exemple

Le terrassement de votre sous-sol fragilise la clôture et la terrasse du voisin. Sa réclamation vous vise en tant que maître d'ouvrage : c'est cette garantie qui paie.

Trois points qui décident de l’acceptation

  1. 1

    Qui fait quoi, lot par lot

    L'assureur veut savoir quels lots sont confiés à des entreprises assurées en décennale et lesquels vous réalisez vous-même. C'est ce qui décide de l'acceptation.

  2. 2

    Les attestations des artisans

    Chaque entreprise doit fournir une attestation décennale valable à la date d'ouverture du chantier et couvrant l'activité qu'elle exécute chez vous.

  3. 3

    Souscrire avant de commencer

    La dommage ouvrage se souscrit avant l'ouverture du chantier. Une fois les fondations coulées, très peu d'assureurs acceptent encore le dossier.

Plans d’une maison posés sur un établi, un crayon et un mètre ruban

Votre dossier se joue sur la liste des lots

Lots confiés, lots faits vous-même, attestations des artisans : on vérifie le dossier avant de le présenter, pour viser les assureurs qui acceptent votre façon de construire.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Lot par lot : ce que regarde l'assureur

Une autoconstruction n'est jamais « toute faite soi-même » ou « toute confiée ». L'assureur raisonne lot par lot, et c'est ainsi qu'il faut présenter votre projet.

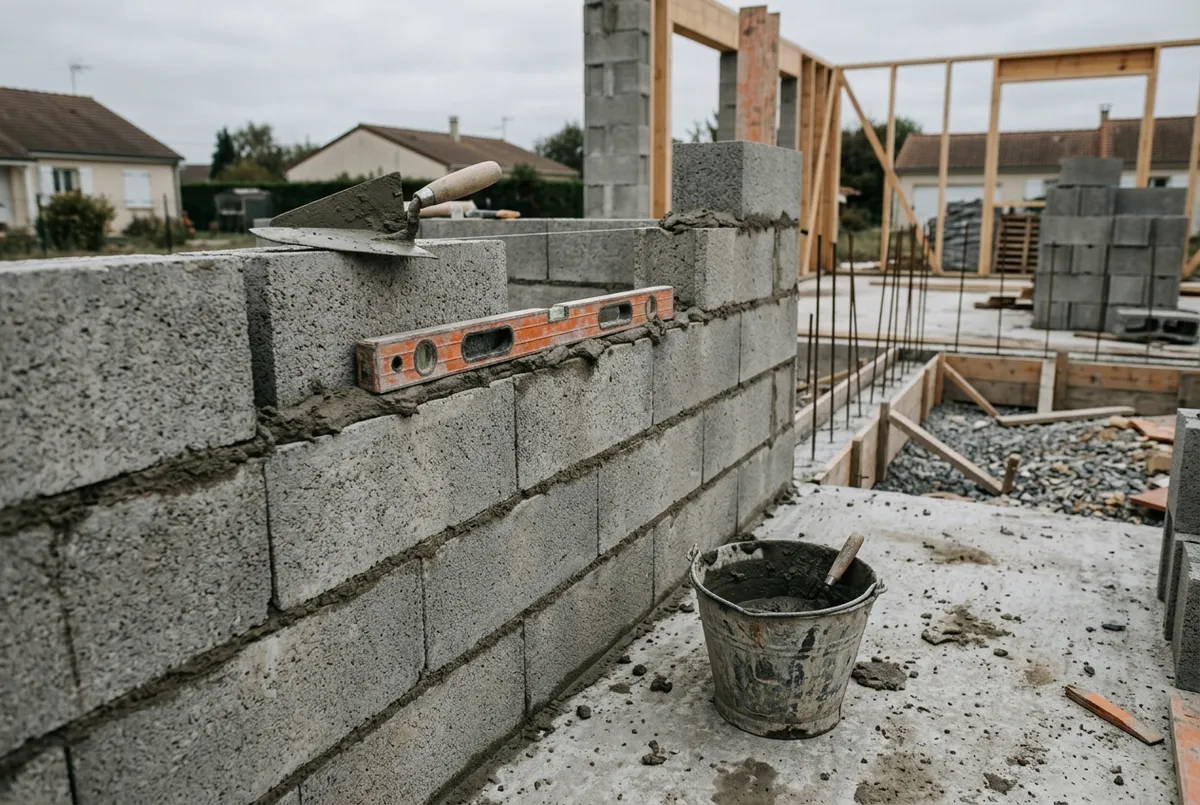
Mur en parpaings en cours d’élévation, une truelle et un niveau posés sur le dernier rang

Gros œuvre

Fondations, murs, dalle

C'est le lot que les assureurs regardent en premier. Confié à un maçon assuré en décennale, il rend le dossier assurable. Fait par vous-même, il ferme la porte de la plupart des contrats.

À préciser

  • Étude de sol
  • Fondations
  • Élévation
  • Plancher
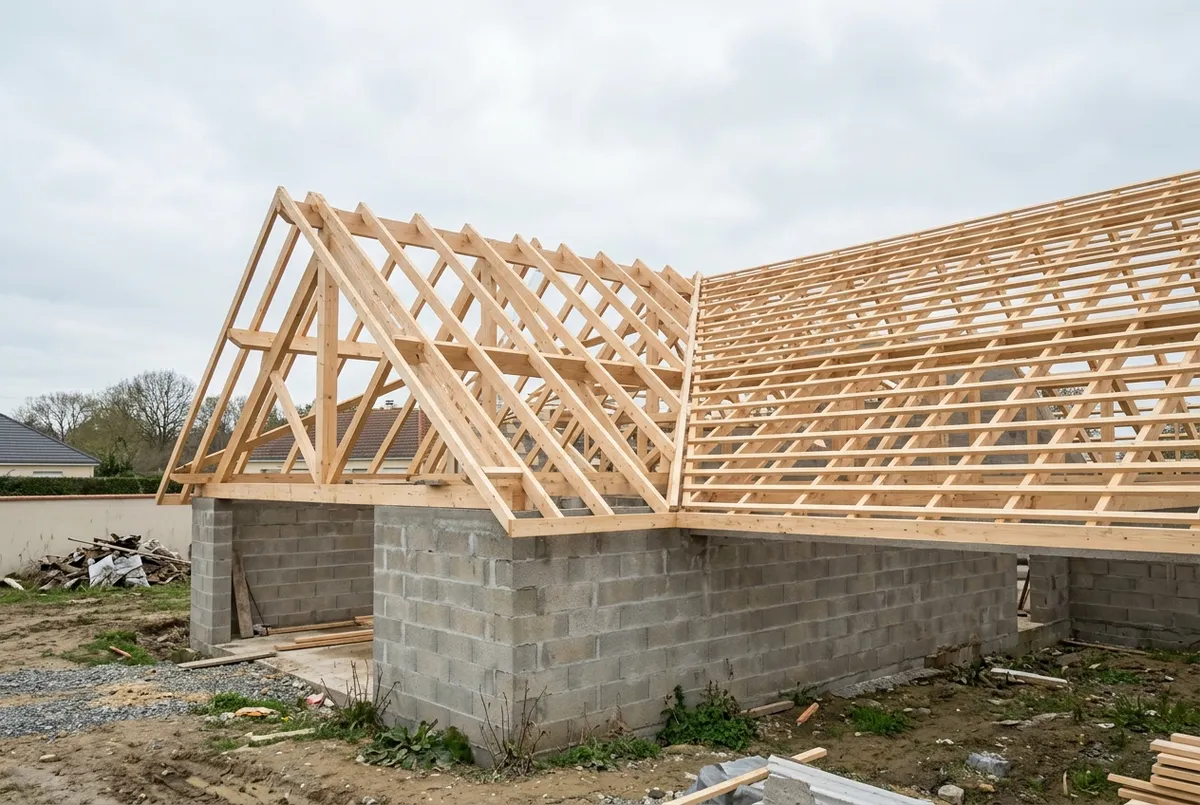
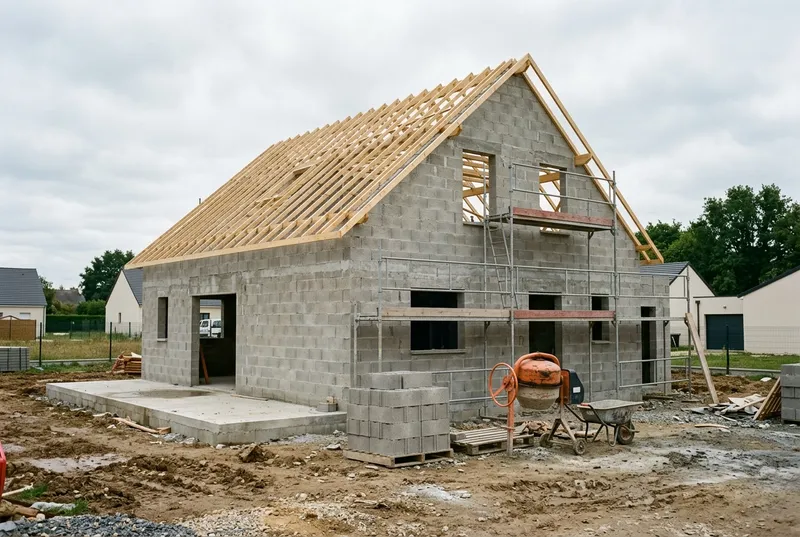
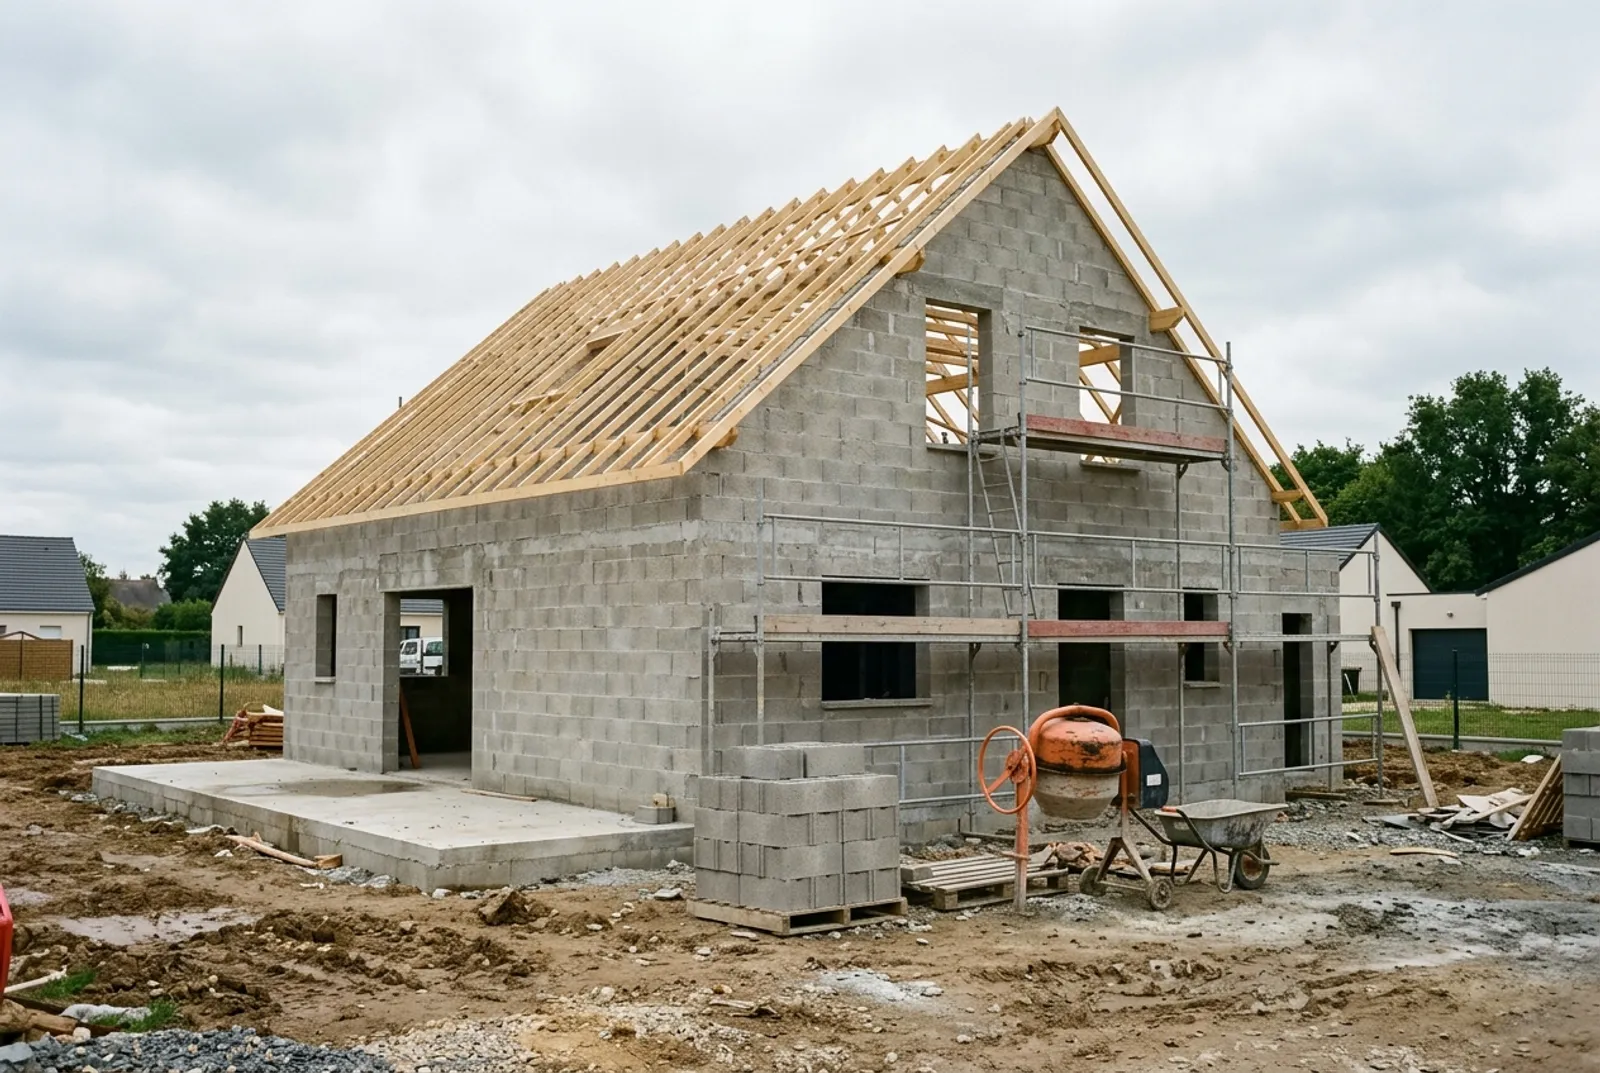
Charpente traditionnelle en bois posée sur une maison en parpaings, avant la couverture

Clos et couvert

Charpente, toiture, menuiseries

Une fuite de toiture ou une charpente qui se déforme rend la maison impropre à l'habitation : ces lots relèvent de la dommage ouvrage. Un charpentier assuré les rend couvrables.

À préciser

  • Charpente
  • Couverture
  • Étanchéité
  • Menuiseries extérieures
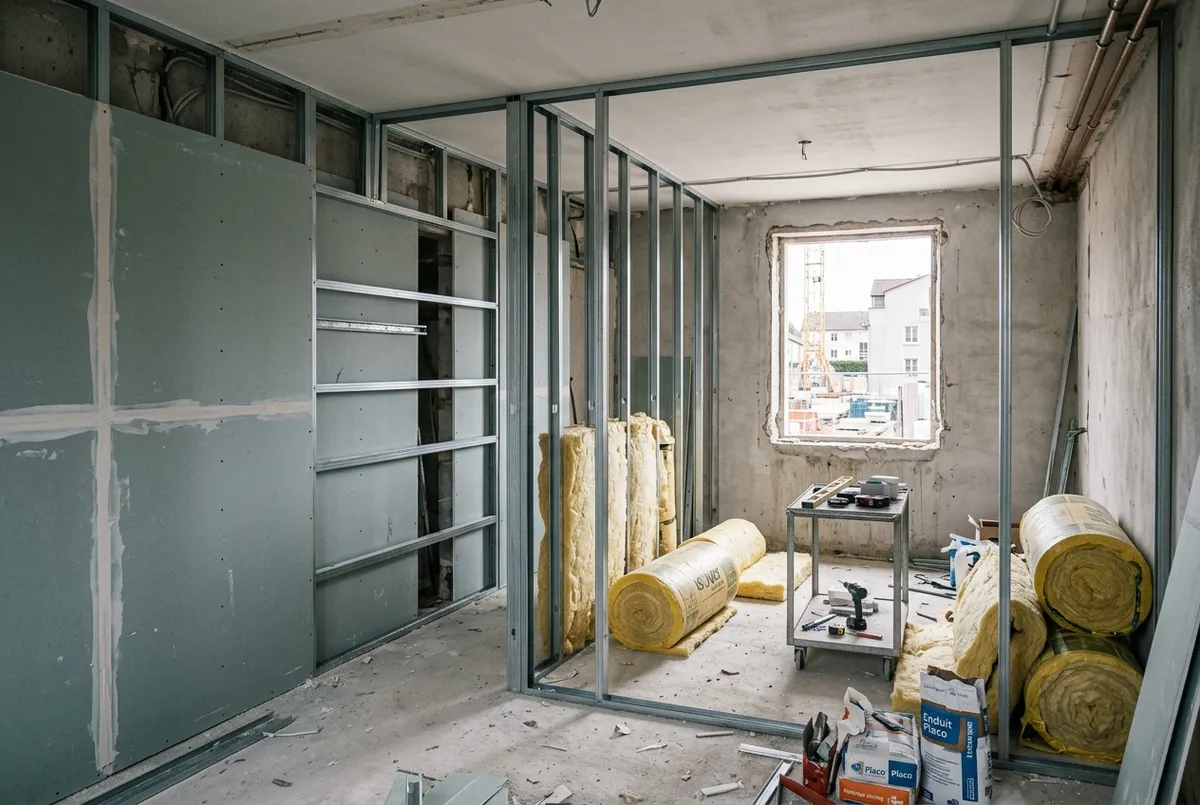
Cloisons en plaques de plâtre en cours de pose, rouleaux d’isolant au sol

Second œuvre

Cloisons, isolation, peinture

Les lots que les autoconstructeurs réalisent le plus souvent eux-mêmes. Ils sont en principe exclus de la garantie, mais n'empêchent pas d'assurer le reste de la maison.

Souvent en direct

  • Cloisons
  • Isolation intérieure
  • Revêtements
  • Peinture
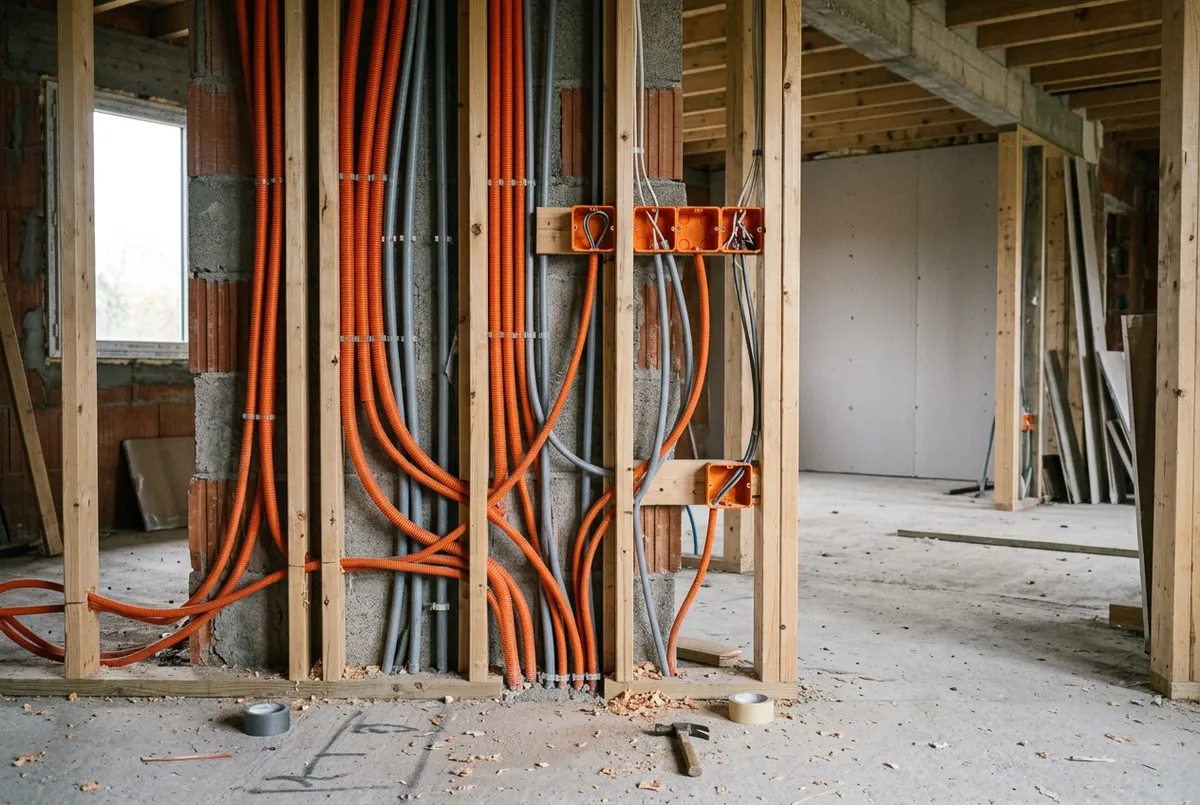
Gaines électriques et tuyaux de plomberie le long d’un mur avant la fermeture des cloisons

Équipements

Plomberie, électricité, chauffage

Une installation faite soi-même peut rendre la maison impropre à sa destination ou provoquer un sinistre. Les assureurs veulent savoir qui la réalise, et si un professionnel la contrôle.

À préciser

  • Plomberie
  • Électricité
  • Chauffage
  • Ventilation

Trois sinistres fréquents en autoconstruction

Fondations, toiture, lot réalisé soi-même : ce qui arrive, et qui paie.

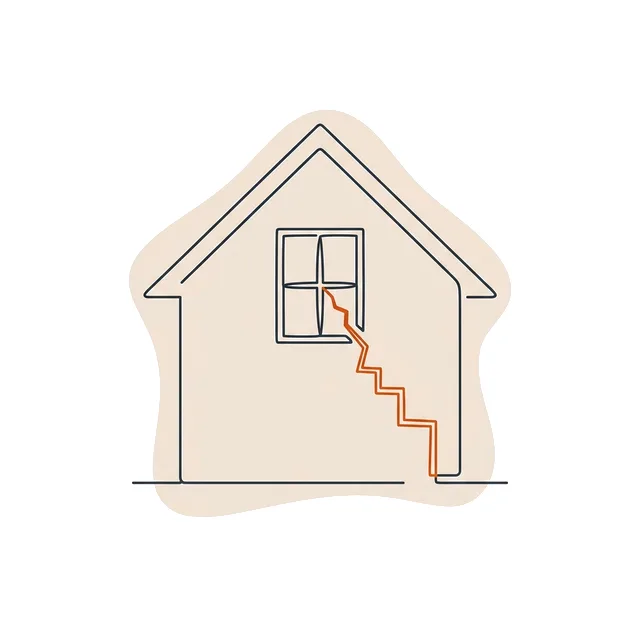
Fondations Pignon de maison traversé par une fissure en escalier depuis l’angle d’une fenêtre

La fissure qui traverse le pignon

Terrain argileux, étude de sol jamais faite : deux étés secs après l'emménagement, le pignon se fend en escalier. Reprise en sous-œuvre : plus de 60 000 €.

Qui paie : la dommage ouvrage, qui se retourne ensuite contre le maçon et son assureur décennal.

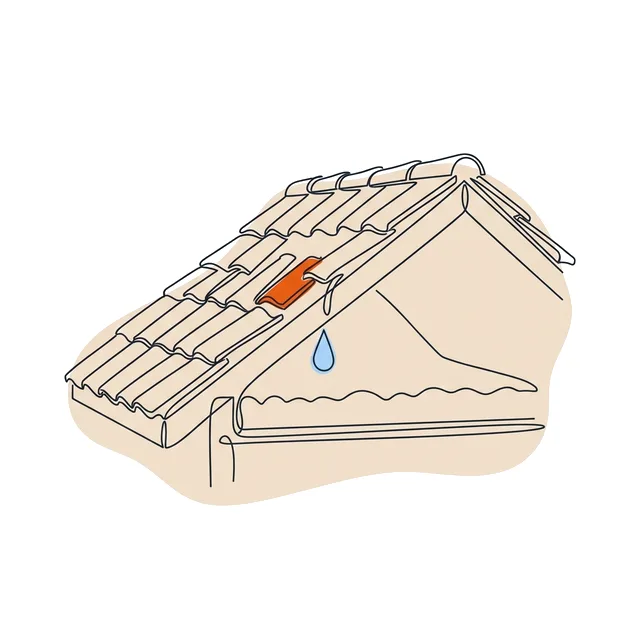
Toiture Plafond taché sous une toiture, une goutte qui tombe depuis un faux plafond

L’infiltration sous la toiture

Des tuiles mal recouvertes et un écran sous-toiture déchiré : à chaque pluie battante, l'eau coule dans les combles et abîme l'isolation et les plafonds.

Qui paie : la dommage ouvrage si la couverture a été posée par un couvreur assuré ; sinon, vous-même.

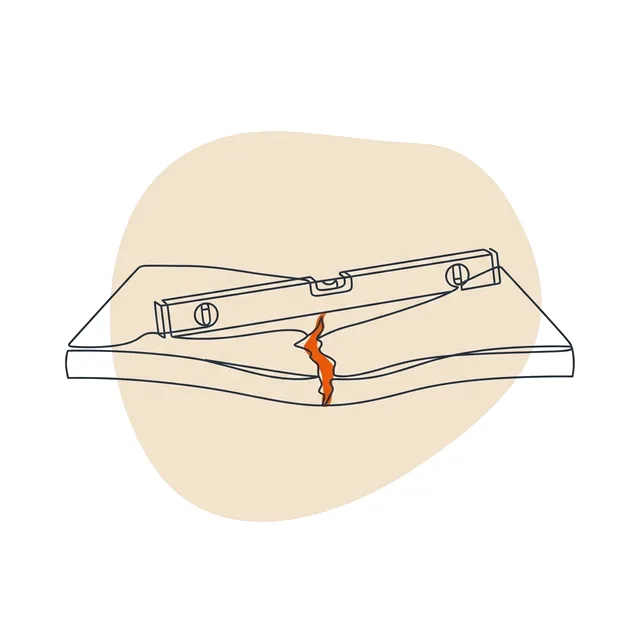
Lot fait soi-même Dalle de garage affaissée et fissurée au centre, un niveau posé dessus

La dalle coulée soi-même

Hérisson mal compacté sous la dalle du garage réalisée par le propriétaire : elle s'affaisse au bout de deux ans. Ce lot n'était confié à aucune entreprise.

Qui paie : personne : un lot réalisé par le propriétaire est exclu, la réparation reste à sa charge.

Tous les sinistres types →

Combien coûte l'assurance d'une autoconstruction ?

La dommage ouvrage se paie en une fois, pour dix ans. Son prix dépend surtout du coût des travaux et de ce que vous faites vous-même.

Autoconstruction partielle

Gros œuvre et toiture par des pros, maison de 150 000 €

3 500 – 6 000 €

prime unique, pour toute la durée de la garantie de 10 ans.

Le plus fréquent

Maison de 200 000 à 300 000 €

Lots structurels confiés, finitions en direct

4 500 – 9 000 €

prime unique, selon la part de travaux réalisés par vous-même.

Autoconstruction totale

Tous les lots faits soi-même

Sur étude

très peu d’assureurs acceptent : le dossier doit être présenté avec soin.

Ce qui fait varier la prime :

  • Coût des travaux
  • Lots faits soi-même
  • Étude de sol
  • Maîtrise d’œuvre

Fourchettes indicatives TTC constatées pour des maisons individuelles. Le tarif exact dépend de votre dossier. Détail des prix et facteurs de tarif →

Votre devis en 4 étapes

Aucun engagement, et un seul interlocuteur du début à la fin.

  1. 1

    3 min

    Décrivez votre projet

    Maison, surface, coût des travaux, date d’ouverture du chantier, lots que vous réalisez vous-même.

  2. 2

    Sous 24 h

    On étudie votre dossier

    Un courtier spécialisé en dommage ouvrage, immatriculé à l’ORIAS, vérifie les attestations et repère les assureurs qui acceptent l’autoconstruction.

  3. 3

    Gratuit

    Vous recevez une proposition

    Lots couverts, exclusions, franchise et prime unique : une offre lisible, sans surprise.

  4. 4

    Avant travaux

    Votre attestation

    Après acceptation et règlement, l’attestation dommage ouvrage est délivrée avant l’ouverture du chantier.

Questions fréquentes

Les questions que se posent les autoconstructeurs avant d'ouvrir leur chantier.

La dommage ouvrage est-elle obligatoire en autoconstruction ?

Oui : l'obligation de l'article L242-1 du Code des assurances vise toute personne qui fait réaliser des travaux de construction. En revanche, la sanction pénale ne s'applique pas au particulier qui construit pour se loger ou loger sa famille (art. L243-3). Le vrai risque est financier : sinistre non préfinancé, crédit refusé, revente compliquée.

Peut-on assurer une maison construite soi-même ?

Oui, à condition de présenter le dossier lot par lot. Quand le gros œuvre et la toiture sont confiés à des entreprises assurées en décennale, plusieurs assureurs acceptent en excluant les lots que vous réalisez vous-même. L'autoconstruction totale est acceptée beaucoup plus rarement.

Les travaux que je fais moi-même sont-ils couverts ?

En principe non. La dommage ouvrage préfinance la réparation puis se retourne contre le constructeur responsable et son assureur décennal. Quand c'est vous qui avez réalisé le lot, ce recours n'existe pas : la plupart des contrats l'excluent.

Combien coûte une dommage ouvrage en autoconstruction ?

Il s'agit d'une prime unique payée une fois pour toute la durée de la garantie. Comptez en général 3 500 à 9 000 € pour une maison individuelle, selon le coût des travaux et la part réalisée par vous-même. L'autoconstruction totale se tarifie au cas par cas.

Que se passe‑t‑il si je vends ma maison avant 10 ans ?

Vous êtes alors réputé constructeur vis-à-vis de l'acheteur (art. 1792-1 du Code civil) et l'acte de vente doit mentionner l'existence ou l'absence d'assurance (art. L243-2 du Code des assurances). Sans dommage ouvrage, l'acheteur négocie le prix, et sa banque peut hésiter.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte.

Assurez votre autoconstruction avant le premier coup de pelle

Un dossier présenté lot par lot, aux assureurs qui acceptent votre projet.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h